
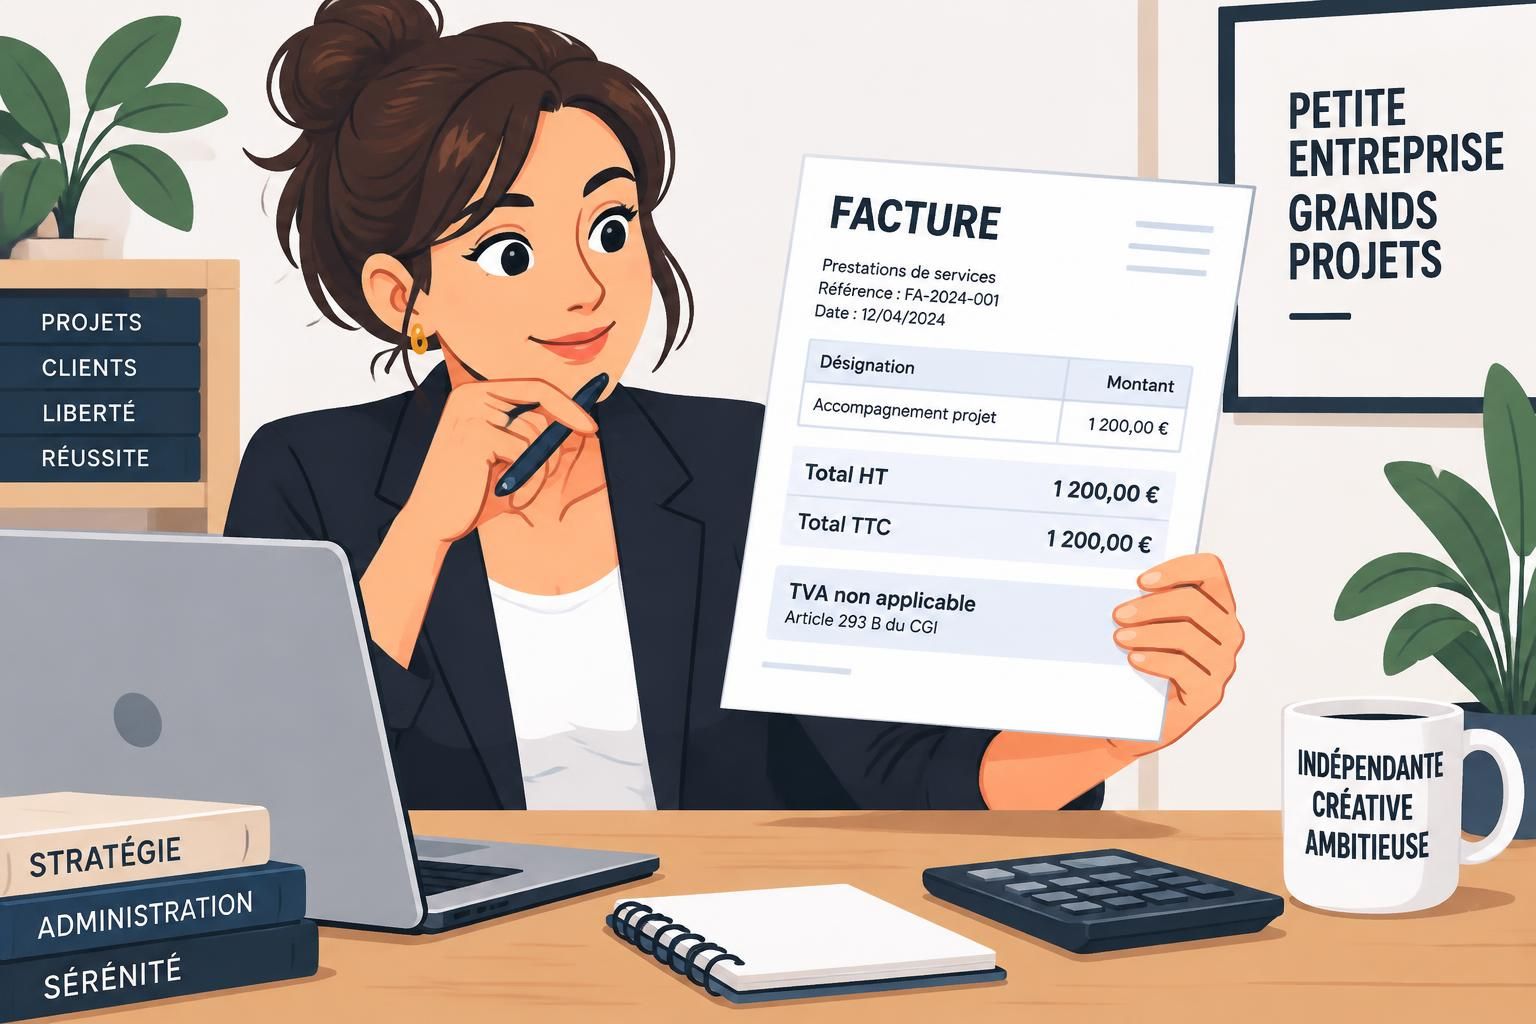
La mention « TVA non applicable » n’est pas une formule décorative : elle indique pourquoi la facture ne comporte aucune taxe et détermine les règles à respecter. Pour une entreprise en franchise en base, les seuils de chiffre d’affaires, la mention légale et les obligations de facturation électronique méritent une vérification attentive, surtout avec le changement de référence prévu en septembre 2026.
En bref
- Franchise en base : tu ne factures pas la TVA et tu ne récupères pas celle payée sur tes achats professionnels.
- Seuils 2026 : 85 000 € pour les ventes de biens et l’hébergement ; 37 500 € pour les services et professions libérales, avec des seuils majorés distincts.
- Référence légale : à partir du 1er septembre 2026, la mention évolue vers l’article L. 223-3 du CIBS ; l’ancienne formulation reste tolérée jusqu’à fin 2027.
- Facturation électronique : être en franchise ne dispense pas de recevoir des factures électroniques à partir de septembre 2026.
TVA non applicable sur une facture : la signification exacte
Quand tu lis « TVA non applicable » sur une facture, cela signifie que le vendeur ne facture pas de taxe pour cette opération. Le cas le plus courant chez les indépendants est la franchise en base de TVA : l’entreprise reste dans le champ de la TVA, mais n’en est pas redevable tant qu’elle respecte les conditions du régime.
La nuance compte. « Non redevable » ne veut pas dire « hors du champ de la TVA ». Une activité hors champ, une opération exonérée et une facture émise en franchise de TVA correspondent à des situations différentes. Les confondre peut conduire à inscrire une mention légale incorrecte.
Le prix facturé ne comporte aucune taxe à ajouter
Sous le régime de la franchise, le montant hors taxes est égal au montant toutes taxes comprises : si une prestation est facturée 600 €, le client règle 600 €. La facture ne doit pas afficher une ligne de TVA à 0 %, car un taux nul correspond à une opération taxable au taux zéro, et non à une opération facturée en franchise.
En contrepartie, tu ne peux pas récupérer la TVA acquittée sur tes achats professionnels. Un ordinateur acheté 1 200 € TTC coûte donc réellement 1 200 € à l’entreprise en franchise, alors qu’une entreprise qui déduit la taxe peut en récupérer la part admissible.
Pour ton client professionnel, l’absence de TVA signifie aussi qu’aucun montant n’est déductible au titre de cette facture. Pour un particulier, le prix peut être plus compétitif, mais cet avantage dépend de tes coûts et de ta marge : il ne suffit pas d’afficher un prix inférieur pour rendre une activité rentable.
Ce choix fiscal peut aussi influencer ton positionnement, ton Branding et ta Psychologie de la Vente. Si tu vends à des particuliers, un tarif final clair facilite la décision ; si tes clients sont surtout des entreprises, compare le prix total et la TVA récupérable chez un concurrent assujetti. La facture devient alors un élément de Communication, pas seulement un document comptable.
À lire également :

Comment les fintechs transforment-elles le financement des petites entreprises ?
Alors que les TPE et PME représentent l’armature vitale de l’économie française, leur financement reste un défi constant. Aujourd’hui, ce sont les fintechs qui dynamitent…
Franchise en base de TVA : seuils et dépassements à surveiller
La forme juridique ne suffit pas à déterminer si tu peux facturer sans TVA. Micro-entreprise, entreprise individuelle ou société : le point décisif est notamment le chiffre d’affaires et la nature de l’activité. Si tu veux clarifier les différences entre les statuts, consulte ce guide sur l’auto-entrepreneur et la micro-entreprise.
En 2026, les seuils de base sont de 85 000 € pour les ventes de biens et l’hébergement, et de 37 500 € pour les prestations de services et professions libérales. Les seuils majorés sont respectivement de 93 500 € et 41 250 €. Certaines activités, notamment celles des avocats, auteurs et artistes-interprètes, relèvent de plafonds spécifiques.
Seuil de base et seuil majoré : deux effets différents
Si tu dépasses le seuil de base sans franchir le seuil majoré, la franchise peut se maintenir jusqu’à la fin de l’année et la TVA devient applicable au 1er janvier suivant. Le franchissement du seuil majoré entraîne une conséquence plus rapide : la TVA s’applique à compter de la date de l’opération qui fait dépasser ce seuil, selon les règles en vigueur depuis 2025.
Exemple : une consultante dépasse le seuil majoré de son activité avec une prestation facturée le 18 septembre. Elle doit examiner cette opération et ajuster sa facturation à partir du dépassement ; attendre un courrier de l’administration serait une mauvaise stratégie. Les pages qui indiquent encore une bascule systématique au premier jour du mois reprennent l’ancienne règle : vérifie la date de mise à jour de tes sources.
Le seuil unique de 25 000 € envisagé précédemment n’a pas été appliqué et a été abandonné par la loi du 3 novembre 2025. Ne modifie donc pas tes tarifs ou tes factures sur la base d’anciennes annonces. Si tu réalises des ventes de biens, les règles dédiées à l’activité d’auto-entrepreneur en vente de marchandises peuvent aussi t’aider à distinguer plafonds de TVA et plafonds du régime micro.
La franchise n’est pas toujours le choix le plus intéressant. Si tes clients sont des professionnels qui récupèrent la TVA, ou si tu prévois des investissements importants, l’option pour un régime de TVA peut mériter une simulation avec un comptable. Surveille ton chiffre d’affaires en cours d’année : l’administration ne gère pas le seuil à ta place.
À lire également :

Dans quel secteur investir en 2026 : les paris qui tiennent la route
Investir en 2026 demande mieux qu’un coup de cœur pour une action qui fait le buzz ou un secteur annoncé comme « incontournable » sur…
Facture sans TVA : quelle mention légale inscrire ?
Pour une facture émise en franchise en base jusqu’au 31 août 2026, la mention habituelle est « TVA non applicable, art. 293 B du CGI ». Elle doit être lisible et figurer sur les factures concernées ; la prévoir également sur tes devis évite de présenter un montant qui semblerait inclure une taxe inexistante. Un modèle de facture d’auto-entrepreneur avec les règles de TVA peut servir de point de contrôle.
La référence légale change avec l’entrée en vigueur de la recodification, le 1er septembre 2026. Pour les factures émises à partir de cette date, la mention devient « TVA non applicable, art. L. 223-3 du CIBS ». L’ancienne formule reste néanmoins tolérée jusqu’au 31 décembre 2027 : tu peux mettre à jour tes outils sans refaire les factures déjà émises.
| Situation | Mention ou traitement | À vérifier |
|---|---|---|
| Franchise en base jusqu’au 31 août 2026 | TVA non applicable, art. 293 B du CGI | Montant HT égal au montant TTC |
| Franchise en base à partir du 1er septembre 2026 | TVA non applicable, art. L. 223-3 du CIBS | Ancienne mention tolérée jusqu’à fin 2027 |
| Livraison intracommunautaire de biens exonérée | Référence à l’article 262 ter I du CGI | Numéros de TVA des parties et conditions applicables |
| Exportation hors Union européenne | Référence à l’article 262 I du CGI | Justificatifs d’exportation |
| Sous-traitance dans le bâtiment | Autoliquidation | La taxe est déclarée par le client, selon les règles applicables |
Le tableau ne remplace pas l’analyse de l’opération. Une livraison intracommunautaire, une exportation et une prestation en autoliquidation ne sont pas des cas de franchise : chacun répond à ses propres conditions. Porter « TVA non applicable, art. 293 B » sur toutes les factures sans vérifier le motif peut rendre le document inexact.
La mention ne remplace pas non plus les autres informations obligatoires : identité du vendeur et du client, numéro et date de facture, description précise, prix, échéance et pénalités de retard. Une erreur de forme peut entraîner une amende de 15 € par mention manquante ou inexacte, dans la limite du quart du montant de la facture. Pour réduire les oublis, un outil de devis et facturation peut intégrer les mentions à tes modèles.
Facturation électronique : pourquoi une entreprise en franchise est concernée
Ne pas collecter la TVA ne t’exclut pas de la réforme de la facturation électronique. Le critère déterminant est l’assujettissement, et une entreprise en franchise reste assujettie même si elle n’est pas redevable. À compter du 1er septembre 2026, elle doit pouvoir recevoir des factures électroniques par l’intermédiaire d’une plateforme agréée.
L’obligation d’émettre des factures électroniques et de transmettre les données de vente s’applique aux TPE et micro-entreprises à partir du 1er septembre 2027. Les ventes aux particuliers ne passent pas par l’échange de factures entre entreprises, mais elles sont concernées par l’e-reporting à compter de cette échéance. Un indépendant travaillant uniquement avec des particuliers n’est donc pas automatiquement hors dispositif.
Dans un fichier structuré, la mention devient aussi une donnée
Une facture électronique conforme ne se limite pas au PDF envoyé par courriel. Les données doivent être lisibles et cohérentes dans un format structuré. Pour une opération en franchise, la catégorie de TVA « E » peut être utilisée avec un montant de taxe nul et un motif d’exonération ; le code de motif français indiqué dans les données fournies est VATEX-FR-FRANCHISE.
Le texte visible sur le document et les informations encodées doivent correspondre. Si le PDF annonce une franchise mais que le fichier structuré transmet une catégorie incompatible, la plateforme ou le contrôle automatique peut signaler une anomalie. Dans une stratégie de Marketing Digital, ce détail paraît technique ; en réalité, il protège la continuité de facturation et donc l’expérience client.
La réforme ajoute aussi des informations à la facture, dont le SIREN du client, la catégorie de l’opération et, dans les cas concernés, l’adresse de livraison si elle diffère de l’adresse de facturation. La réception électronique est le premier chantier à traiter : vérifie dès maintenant que ton logiciel ou ta plateforme pourra recevoir et archiver les documents.
Une facture sans TVA reste soumise aux obligations habituelles de conservation : compte dix ans à partir de la clôture de l’exercice pour les documents comptables. L’archivage fourni par un prestataire ne transfère pas ta responsabilité. Un document conforme doit être exact à l’écran comme dans ses données.
Erreurs sur une facture sans TVA : les corrections à faire vite
La première erreur consiste à continuer d’utiliser la franchise après un dépassement qui rend la TVA exigible. Si une facture est émise sans taxe à tort, la taxe peut rester due par le vendeur même si elle n’a pas été collectée auprès du client. Elle risque alors de réduire directement la marge, d’où l’intérêt d’un suivi mensuel du chiffre d’affaires et d’une alerte avant le seuil majoré.
La correction passe généralement par une facture rectificative liée à la facture initiale, puis par la régularisation des montants déclarés. Si le problème concerne seulement une mention légale absente ou obsolète, il ne rend pas automatiquement la créance impayable : le client ne peut pas simplement décider de ne pas régler une prestation réalisée. Une facture rectifiée permet de corriger le document sans effacer son historique.
Choisir la franchise selon ses clients et ses dépenses
La franchise peut alléger la gestion et rendre un prix final lisible pour les particuliers. Mais si tu achètes beaucoup de matériel ou si tes clients sont majoritairement des entreprises, compare les coûts avant de décider : la TVA non récupérable sur tes achats peut dépasser le bénéfice d’une facturation sans taxe.
Ce calcul mérite d’être intégré à ton Copywriting, à ta Rédaction Web et à ta Stratégie de Contenu : indique clairement si le prix est final et explique ce que le client reçoit. N’utilise pas la franchise comme argument de vente automatique. Un prix plus bas n’améliore le Taux de Conversion que si l’offre est claire, crédible et adaptée à la clientèle ; la Publicité en Ligne ne corrigera pas une marge mal calculée.
Pour vérifier tes mentions et tes documents commerciaux, compare tes modèles de facture et de devis avec les obligations applicables. Une page de mentions légales et informations obligatoires peut compléter cette vérification, mais les règles fiscales doivent rester adaptées à ton cas. Le bon réflexe : identifier le motif d’absence de TVA avant de choisir la mention.
Un particulier peut-il recevoir une facture sans TVA ?
Oui. Si le vendeur bénéficie de la franchise en base, il peut facturer un particulier sans TVA et doit indiquer la mention correspondant à ce régime. Les ventes aux particuliers seront concernées par l’e-reporting à partir de septembre 2027.
La mention art. 293 B du CGI reste-t-elle utilisable après septembre 2026 ?
Oui, une tolérance permet de conserver l’ancienne formulation jusqu’au 31 décembre 2027. Pour les factures émises à partir du 1er septembre 2026, la nouvelle référence est l’article L. 223-3 du CIBS.
Peut-on afficher un taux de TVA de 0 % sur une facture en franchise ?
Non. En franchise, aucune ligne de taxe ni aucun taux à 0 % ne doit être affiché. Le montant hors taxes est égal au montant toutes taxes comprises, avec la mention légale correspondant au régime.
Que faire après un dépassement du seuil majoré ?
Vérifie la date exacte de l’opération qui entraîne le dépassement, informe ton service des impôts des entreprises et adapte tes factures. Selon les factures déjà émises, une rectification et une régularisation de TVA peuvent être nécessaires.

Moi c’est Mariane (avec un seul “n”).
J’ai troqué les process corporate contre des contenus qui claquent (et qui rankent).
Passionnée par le business en ligne, le SEO et l’IA, je transforme les idées floues en stratégies digitales qui font du bruit là où ça compte : dans les résultats. Je crois qu’avec un peu de tech, beaucoup d’audace, et une bonne dose de clarté, on peut faire exploser bien plus que des KPI.

