
Une application gratuite de gestion de budget peut t’aider à voir où part ton argent, à anticiper les dépenses et à éviter les mauvaises surprises en fin de mois. Mais entre synchronisation bancaire, saisie manuelle et options payantes, toutes les solutions ne répondent pas au même besoin : voici comment choisir sans te laisser séduire par une liste de fonctionnalités que tu n’utiliseras jamais.
Pour aller à l’essentiel, commence par définir ton usage : suivre un compte, gérer un foyer ou piloter les dépenses d’une activité indépendante. Une application utile n’est pas celle qui affiche le plus de graphiques ; c’est celle que tu ouvriras vraiment et dont les données t’aident à décider.
Habitué au scroll rapide ? Voilà ce que tu dois retenir :
| Point clé | Ce qu’il faut retenir |
|---|---|
| Choisir selon ton usage | Suivi simple, budget partagé ou gestion d’activité : le besoin passe avant la marque. |
| Vérifier le gratuit | Regarde les limites de comptes, de catégories, d’historique et de synchronisation. |
| Protéger tes données | Examine les autorisations, la sécurité et les conditions de connexion bancaire. |
| Passer à l’action | Teste une application sur un mois complet avant d’y transférer toutes tes habitudes. |
Application gratuite de gestion de budget : commence par ton besoin
Avant de comparer les interfaces, pose-toi une question très concrète : quelle décision veux-tu prendre grâce à l’application ? Si tu veux simplement savoir combien il te reste avant le prochain salaire, un outil de suivi des dépenses peut suffire. Si tu partages les courses, le loyer et les factures avec un partenaire, il te faut plutôt des budgets communs et une répartition lisible.
Imagine Samira, freelance en graphisme. Elle utilise un compte courant pour ses achats personnels et un autre pour son activité. Son besoin n’est pas seulement de classer le café et l’abonnement téléphonique : elle veut distinguer les dépenses professionnelles, prévoir les cotisations et repérer les mois où sa trésorerie se tend. Une application généraliste peut l’aider à visualiser ses flux, mais elle ne remplace pas un outil comptable ni un avis professionnel.
Pour un foyer, le critère décisif sera souvent la simplicité. Une application partagée qui exige plusieurs manipulations à chaque achat risque d’être abandonnée après quelques jours. À l’inverse, une personne qui aime analyser ses habitudes appréciera les catégories personnalisables et les graphiques mensuels. Le bon choix dépend donc autant de ton comportement que des fonctionnalités disponibles.
Les fonctions à comparer avant le téléchargement
Vérifie d’abord le nombre de comptes et de cartes que tu peux ajouter gratuitement. Certaines applications proposent une offre gratuite limitée, puis réservent la synchronisation de plusieurs banques, l’historique complet ou des budgets illimités à un abonnement. Les conditions évoluent : consulte la fiche officielle de l’application au moment de l’installation, plutôt que de te fier à une ancienne recommandation.
Regarde ensuite comment sont gérées les opérations. Une saisie manuelle donne davantage de contrôle, mais demande de la régularité ; une connexion bancaire automatise une partie du suivi, mais implique de vérifier les autorisations et la politique de confidentialité. Les catégories automatiques sont pratiques, sans être infaillibles : un achat dans une grande enseigne peut mélanger alimentation, équipement et produits ménagers.
Si tu veux une première comparaison centrée sur les outils et les usages, consulte aussi cette sélection d’applications de gestion de budget. Pour les indépendants, le suivi quotidien doit rester distinct des obligations comptables : le point de départ peut être ce guide sur la comptabilité de l’auto-entrepreneur. Le critère final est simple : choisis une solution qui répond à une tâche précise, pas une promesse de contrôle total.
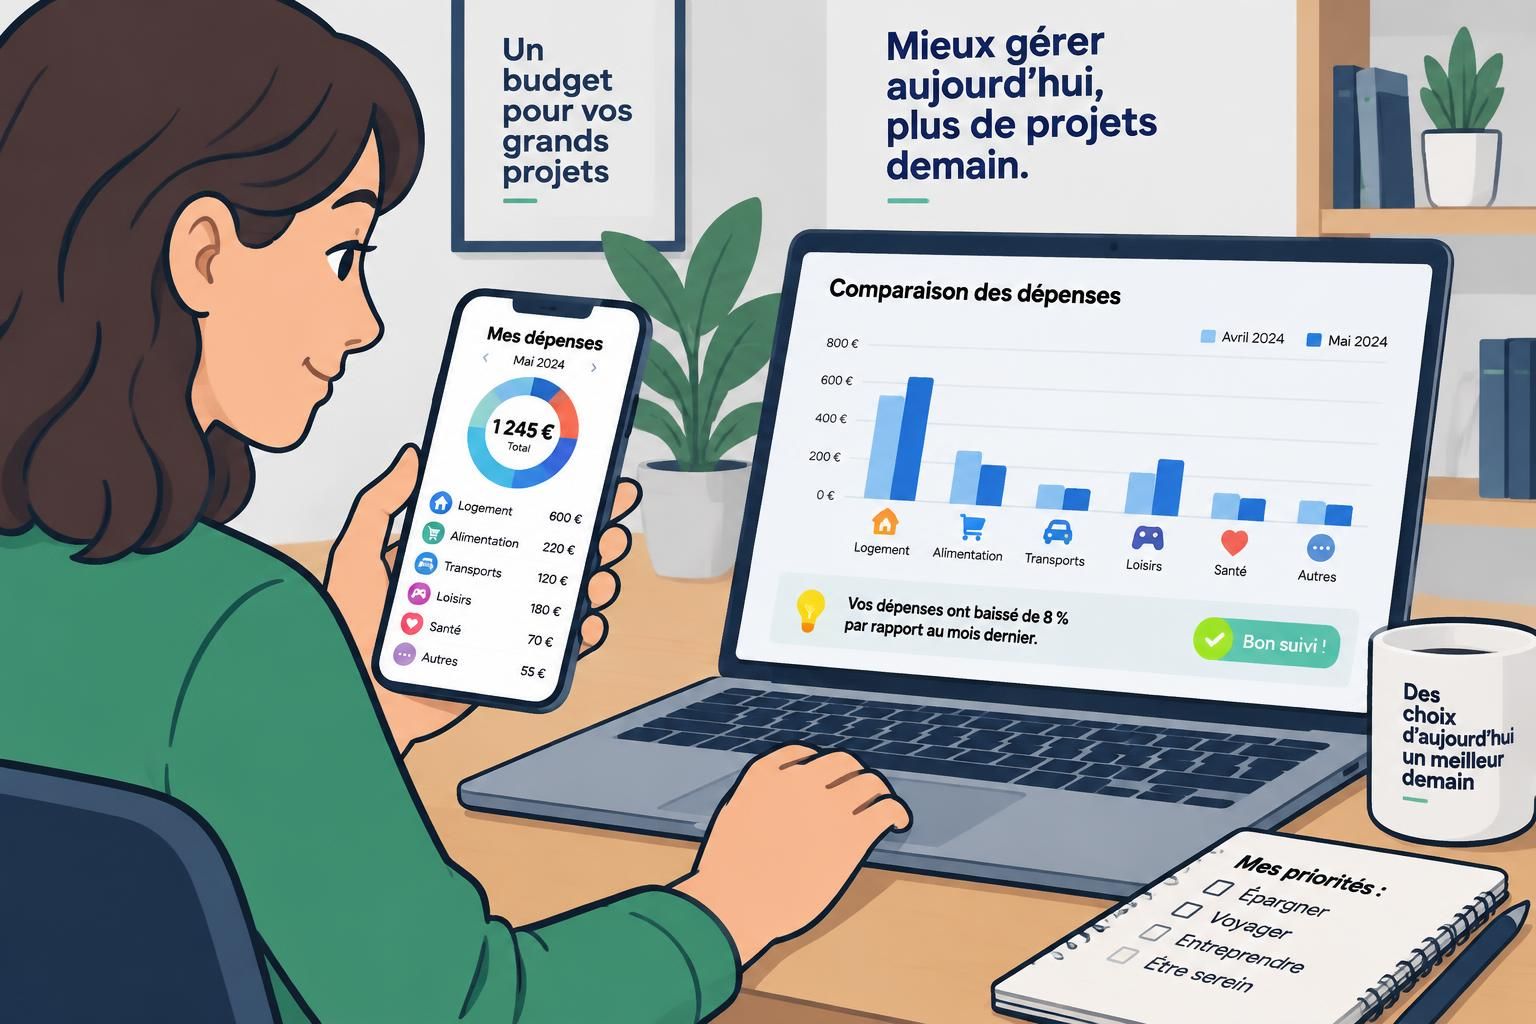
À lire également :

Crypto, bourse ou side business ? Fais-le selon ton niveau de flemme
Envie de faire bosser ton argent ou de lancer un coup de boost sans bouger ton canapé ? Dans cet article, tu vas découvrir comment ajuster…
Quelles applications gratuites de budget tester selon ton profil
La sélection pertinente ne consiste pas à proclamer une application gagnante pour tout le monde. Les versions gratuites changent, et deux personnes peuvent avoir des attentes opposées : l’une veut automatiser l’import bancaire, l’autre refuse de connecter ses comptes. Mieux vaut comparer des familles d’outils, puis tester un candidat sur une période réelle.
Pour automatiser le suivi des comptes
Des services comme Bankin’ ou Linxo sont connus pour proposer une vision centralisée de comptes bancaires compatibles, avec catégorisation des opérations et suivi des dépenses. Selon l’offre et les banques prises en charge, certaines fonctions peuvent être limitées ou réservées à une formule payante. Avant de créer ton compte, vérifie la compatibilité bancaire, les conditions d’accès et les options incluses sans frais.
L’automatisation fait gagner du temps, mais elle ne rend pas le suivi magique. Il faut corriger les catégories mal attribuées, repérer les remboursements et distinguer les virements entre tes propres comptes des dépenses véritables. Si tu dépenses 42 euros dans un magasin généraliste, l’application ne sait pas toujours si l’achat relève des courses ou d’un équipement durable. Consacre cinq minutes par semaine à ces corrections : tes tendances mensuelles seront beaucoup plus fiables.
Pour garder la main sur chaque dépense
Des outils comme Goodbudget ou certaines applications de suivi manuel conviennent aux personnes qui préfèrent planifier des enveloppes : alimentation, transport, loisirs, factures. L’intérêt est pédagogique. Quand l’enveloppe « sorties » diminue, tu vois immédiatement l’effet d’un achat, au lieu de découvrir un solde trop bas quelques jours plus tard.
Cette méthode demande toutefois une discipline régulière. Si tu oublies d’enregistrer les petites dépenses, le tableau cesse de refléter la réalité et perd rapidement son utilité. Pour limiter ce risque, associe la saisie à une routine existante : chaque soir, après avoir consulté tes messages, ou chaque dimanche au moment de préparer la semaine.
Pour partager les dépenses d’un foyer
Si plusieurs personnes alimentent un budget commun, teste la saisie partagée, les catégories collectives et la facilité d’accès depuis différents appareils. Certaines applications généralistes permettent de suivre des objectifs communs, tandis que des outils dédiés aux dépenses partagées calculent qui doit rembourser qui. Ne confonds pas cette fonction avec un compte joint : l’application organise l’information, elle ne remplace pas les règles financières décidées ensemble.
Pour comparer sans t’éparpiller, limite-toi à deux ou trois applications et note leurs résultats dans un tableau. Une démo vidéo peut aussi t’aider à repérer l’interface qui te convient, à condition de vérifier ensuite les fonctions réellement disponibles dans la version gratuite.
Ce test doit déboucher sur un usage concret : l’application sélectionnée doit rendre une décision plus claire, pas ajouter une tâche numérique de plus.
À lire également :

Pourquoi t’as toujours pas d’argent, malgré toutes tes vidéos YouTube ?
Tu as passé des heures à regarder des vidéos YouTube pour apprendre, mais ta cagnotte reste désespérément vide. Le business en ligne, malgré toute sa…
Une application de budget gratuite : les limites à repérer avant de s’engager
« Gratuit » décrit souvent un niveau d’accès, pas forcément une expérience sans restrictions. Une offre peut permettre de créer un budget, tout en limitant le nombre de comptes, la durée de l’historique ou les alertes. Une autre peut fonctionner gratuitement, mais afficher des propositions d’abonnement. Le bon réflexe est de repérer ces limites avant de consacrer du temps à la configuration.
Examine précisément quatre éléments : les fonctions utilisables sans paiement, les plafonds éventuels, les frais de renouvellement si tu actives un essai et la procédure pour supprimer ton compte. Lis aussi les conditions liées à l’import bancaire. La connexion doit reposer sur un parcours clairement expliqué et sur des autorisations que tu comprends. Évite de transmettre tes identifiants bancaires à un service dont le fonctionnement et la politique de données restent opaques.
La sécurité ne se résume pas à une icône de cadenas
Un cadenas dans l’interface ne suffit pas à établir la qualité d’un service. Cherche les informations sur le chiffrement, la gestion des accès et le cadre de connexion aux banques. Active les protections disponibles sur ton téléphone et utilise un mot de passe unique. Si une application demande un accès qui ne correspond pas à sa fonction, arrête-toi et vérifie avant de continuer.
La confidentialité mérite la même attention que la sécurité technique. Les opérations révèlent des habitudes personnelles : lieux fréquentés, abonnements et achats réguliers. Consulte les réglages de partage et la politique de conservation, puis désactive les options facultatives qui ne t’apportent rien. Un tableau saisi manuellement peut être une alternative raisonnable si tu ne veux pas connecter tes comptes.
Teste la fiabilité sur un cycle complet
Une installation rapide ne suffit pas pour juger une application. Utilise-la pendant quatre semaines, le temps de voir passer les dépenses fixes, les achats exceptionnels et, si possible, une rentrée d’argent. Vérifie si les opérations arrivent à temps, si les catégories sont compréhensibles et si le solde affiché correspond à tes relevés. Un décalage ou une erreur répétée transforme vite un outil rassurant en source de confusion.
Un exemple simple : Malik pensait dépenser trop en restauration. Après un mois de suivi, il découvre que le problème principal vient de plusieurs abonnements peu utilisés, débités à des dates différentes. Sans catégorisation cohérente, il aurait pu réduire ses repas à l’extérieur sans toucher à la dépense récurrente qui pesait davantage. Le suivi vaut donc par la qualité des décisions qu’il rend possibles, pas par la quantité de graphiques.
Enfin, n’importe quelle application peut donner une impression de précision trompeuse si tu ignores les paiements en espèces, les remboursements ou les achats partagés. Corrige les écarts au lieu de chercher une exactitude parfaite dès le premier jour. La confiance se construit avec un suivi régulier et vérifiable.
Construis un budget utile au lieu d’empiler les catégories
Une application gratuite de gestion de budget devient efficace quand tu définis une règle simple avant d’ouvrir ses réglages. Commence par les dépenses incontournables : logement, énergie, assurances, transport, alimentation. Ajoute ensuite une enveloppe réaliste pour l’épargne et une somme pour les dépenses variables. Si tu crées vingt-cinq catégories dès le départ, tu risques surtout de passer tes soirées à ranger des opérations.
La méthode de démarrage en trois étapes
- Observe un mois sans te juger. Classe les dépenses principales et repère les postes qui reviennent. Le but n’est pas de tout couper, mais de comprendre les flux.
- Fixe un objectif mesurable. Par exemple, réduire de 30 euros les achats impulsifs ou constituer une réserve de 500 euros. Un objectif chiffré donne un cap vérifiable.
- Fais un point chaque semaine. Corrige les erreurs de catégorie, compare le budget prévu au montant réel et ajuste une seule habitude à la fois.
Le fil conducteur de Lina, créatrice indépendante, montre pourquoi cette progressivité compte. Elle commence par suivre ses abonnements et ses dépenses de transport, au lieu de vouloir réorganiser toute sa vie financière en une soirée. Elle découvre deux services numériques inutilisés, les résilie et affecte l’économie à une réserve pour les mois où ses missions sont moins nombreuses.
Cette logique d’analyse n’est pas réservée aux finances. En Marketing Digital, on suit des indicateurs pour décider où investir ; un budget personnel fonctionne de la même manière, à une échelle différente. La Communication autour d’un objectif partagé évite aussi les malentendus dans un foyer. Les notions de Copywriting, de Rédaction Web, de Stratégie de Contenu, de SEO, de Publicité en Ligne, de Taux de Conversion, de Psychologie de la Vente et de Branding appartiennent au monde professionnel, mais rappellent un principe utile : mesure ce qui t’aide réellement à agir, pas ce qui fait joli dans un tableau de bord.
Pour rendre la routine durable, programme un rappel hebdomadaire et garde un seul indicateur principal, comme le montant restant dans les dépenses variables. Si l’application propose des alertes, règle-les pour recevoir une information utile plutôt qu’une notification à chaque mouvement. L’objectif est d’obtenir un signal clair au bon moment. Un budget qui guide trois décisions concrètes vaut mieux qu’un système complexe abandonné au bout de dix jours.
Faire le bon choix : une grille de test avant de garder l’application
Une sélection sérieuse se termine par un essai comparatif, pas par un téléchargement impulsif. Choisis deux applications qui correspondent à ton profil et évalue-les avec les mêmes opérations. Par exemple, crée un budget mensuel, ajoute quelques dépenses récurrentes, vérifie la correction des catégories et cherche le montant disponible pour la semaine. Cette méthode limite l’effet « interface séduisante » qui pousse parfois à choisir un outil avant d’en comprendre les contraintes.
Une grille rapide pour comparer deux options
| Critère | Question à te poser | Signal positif |
|---|---|---|
| Version gratuite | Quelles fonctions sont réellement incluses ? | Les fonctions essentielles restent accessibles sans essai payant forcé. |
| Prise en main | Peux-tu comprendre ton budget en quelques minutes ? | Les catégories et les soldes sont lisibles sans réglages complexes. |
| Fiabilité | Les opérations et les totaux sont-ils cohérents ? | Les erreurs se corrigent facilement et l’historique est clair. |
| Confidentialité | Comprends-tu les accès et les données utilisées ? | Les autorisations et les options de suppression sont expliquées. |
| Régularité | Vas-tu réellement l’utiliser chaque semaine ? | Le suivi s’intègre à une routine simple et réaliste. |
Note chaque critère de 1 à 5 après quelques jours, puis refais le point au bout d’un mois. Si une fonction essentielle est payante, compare le coût avec le temps économisé et l’utilité réelle : payer n’est pas forcément une erreur, mais payer pour des graphiques que tu ne consultes jamais n’a pas de sens. À l’inverse, une version gratuite limitée peut suffire pendant des années si elle répond à un besoin simple.
Si tu tiens aussi un suivi financier d’activité, sépare autant que possible les dépenses personnelles et professionnelles. Une application de budget aide à visualiser les mouvements, mais ne garantit ni la conformité des justificatifs ni la bonne déclaration des revenus. Clarifie ces limites avant de prendre une décision fiscale ou comptable. Le choix devient alors plus net : un outil de budget pour piloter tes habitudes, un outil dédié pour satisfaire les obligations de ton activité.
Enfin, supprime les applications testées que tu ne gardes pas et retire les accès bancaires inutiles. C’est une étape souvent oubliée, alors qu’elle réduit le nombre de services auxquels tes données restent accessibles. La meilleure application gratuite est celle qui s’accorde à ta méthode, protège raisonnablement tes informations et t’aide à agir sans t’encombrer.
Le verdict se joue sur un mois : si l’outil t’aide à repérer une dépense, à tenir un objectif ou à anticiper une facture, garde-le. Sinon, simplifie la méthode plutôt que d’ajouter une nouvelle application.
Quelle application gratuite de gestion de budget choisir pour débuter ?
Choisis une application simple, compatible avec ta façon de suivre les dépenses. Vérifie les limites de la version gratuite, puis teste-la pendant un mois avant d’y transférer toutes tes habitudes.
Peut-on gérer son budget sans connecter son compte bancaire ?
Oui. La saisie manuelle ou un système d’enveloppes permet de suivre les dépenses sans synchronisation bancaire. Cette méthode demande davantage de régularité, mais garde les opérations sous ton contrôle.
Une application gratuite remplace-t-elle un comptable ?
Non. Elle peut faciliter le suivi des dépenses et de la trésorerie, mais elle ne remplace pas un accompagnement comptable ni les vérifications nécessaires pour respecter tes obligations.
Comment savoir si une version gratuite est vraiment suffisante ?
Compare les fonctions incluses, les plafonds de comptes et d’historique, ainsi que les éventuelles options payantes. Si tu peux réaliser ton suivi hebdomadaire sans blocage, l’offre gratuite peut répondre à ton besoin.

Moi c’est Mariane (avec un seul “n”).
J’ai troqué les process corporate contre des contenus qui claquent (et qui rankent).
Passionnée par le business en ligne, le SEO et l’IA, je transforme les idées floues en stratégies digitales qui font du bruit là où ça compte : dans les résultats. Je crois qu’avec un peu de tech, beaucoup d’audace, et une bonne dose de clarté, on peut faire exploser bien plus que des KPI.

